Este conteúdo aborda como a renda fixa se comportou no primeiro semestre de 2026 em um contexto de juros elevados e busca por diversificação de crédito. O texto apresenta dados da Quantum Finance sobre indexadores, prazos e tipos de títulos, detalhando a participação de debêntures, CRIs e CRAs na captação do período. O material também discute como diferentes instrumentos podem cumprir funções específicas relacionadas à liquidez, proteção inflacionária e captura de prêmio de crédito.
A renda fixa não aparece no cenário de 2026 apenas como componente defensivo. Com juros ainda elevados, a classe também retomou espaço como ambiente de seleção, estruturação de portfólio e captura de prêmio.
Os dados de emissão e captação mostram que a alocação tem ido além da busca por retornos atrelados ao CDI. Liquidez, proteção real, prazo e diversificação de crédito aparecem com frequência na análise dos instrumentos emitidos, refletindo diferentes objetivos dentro da renda fixa.
Quer entender esse movimento por meio de dados? Continue a leitura para descobrir como investidores têm usado a renda fixa em 2026!
O que a renda fixa revela sobre o comportamento dos investidores em 2026?
No recorte de janeiro a junho de 2026, a base da Quantum mostra que as emissões de renda fixa não se concentraram apenas nos pós-fixados tradicionais. A captação se distribui entre diferentes indexadores, sugerindo organização por funções distintas.
No período em questão, a base soma 15.693 emissões. Observe como elas se distribuem por categoria de remuneração:
| Indexador | Número de emissões | Participação no total |
| %DI | 7.501 | 47,8 |
| Pré | 3.964 | 25,3% |
| IPCA+ | 3.438 | 21,9% |
| DI+ | 675 | 4,3% |
| Outros | 115 | 0,7% |
| Total | 15.693 | 100% |
Acompanhe a evolução mensal:
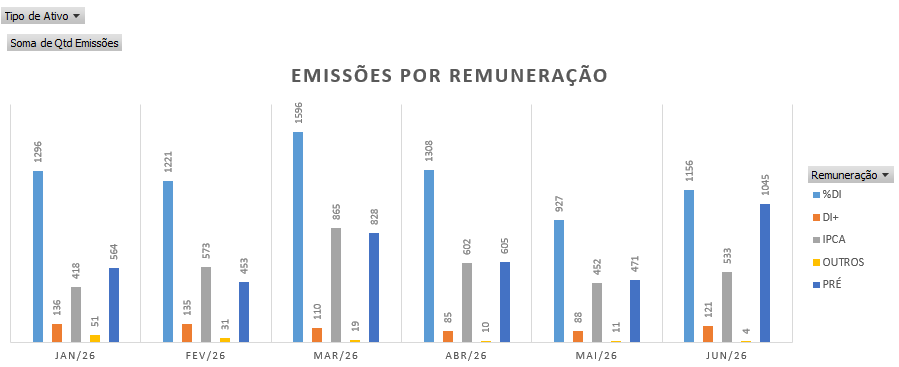
Na contagem, o pós-fixado tradicional parece dominar a classe. Entretanto, o volume financeiro muda essa perspectiva. No recorte de CRAs, CRIs e debêntures, em que a base traz volume captado, o DI+ concentra cerca de R$ 91,2 bilhões, o equivalente a 49,8% do total observado.
Veja o cenário em volume financeiro:
| DI+ | 91,2 | 49,8% |
| IPCA+ | 73,8 | 40,3% |
| Pré | 7,8 | 4,3% |
| %DI | 5,8 | 3,1% |
| Outros | 4,6 | 2,5% |
| Total | 183,1 | 100% |
Confira os principais fatores que explicam o comportamento!
Juros altos aumentam a atratividade da renda fixa
Juros elevados tendem a aumentar o interesse pela renda fixa por ampliarem a previsibilidade e a remuneração contratada. Nesse cenário, a classe amplia seu papel na carteira ao combinar previsibilidade, proteção e oportunidades de retorno em diferentes estratégias.
Esse contexto também favorece escolhas mais seletivas. O investidor pode separar funções dentro do portfólio, como:
- caixa tático;
- proteção contra inflação;
- travamento de taxa;
- alocação em crédito privado.
A busca não se restringe a pós-fixado
Os dados mostram que as emissões não se limitam a retornos pós-fixados. O %DI domina a quantidade de emissões, mas o DI+ domina o volume financeiro entre CRAs, CRIs e debêntures. O IPCA também aparece com peso relevante nesse recorte, e os prefixados seguem presentes em muitas ofertas.
O comportamento sugere que os investidores buscam diferentes exposições a juros e inflação, combinando instrumentos de liquidez com estruturas mais voltadas a spread, duration e juro real.
Como os investidores estão distribuindo a renda fixa em 2026?
Ao focar no tipo de aplicação, a dinâmica do mercado fica mais evidente. Os dados de volume por título mostram concentração significativa em instrumentos de mercado de capitais.
Acompanhe na tabela:
| Período | CRAs (R$ bilhões) | CRIs (R$ bilhões) | Debêntures (R$ bilhões) |
| Janeiro | 0,71 | 1,24 | 31,72 |
| Fevereiro | 1,50 | 1,59 | 37,84 |
| Março | 1,06 | 5,77 | 45,30 |
| Abril | 1,55 | 1,93 | 16,37 |
| Maio | 0,61 | 3,36 | 10,59 |
| Junho | 0,95 | 3,70 | 17,34 |
| Janeiro a junho | 6,38 | 17,59 | 159,16 |
Os números reforçam a visão de que a captação em renda fixa foi além do núcleo bancário mais tradicional.
Os CDBs continuam relevantes, com 5.818 emissões no primeiro semestre, e preservam um papel importante na combinação entre liquidez, previsibilidade e operacionalidade simples.
Contudo, debêntures, CRIs e CRAs aparecem como canais de busca por prêmio adicional na renda fixa, com maior diversificação de risco e prazo, o que é relevante em um ambiente de juros altos. Na prática, o crédito privado aparece como uma alternativa para ampliar o carrego sem abrir mão da previsibilidade.
Aprofunde-se: Junk bonds no Brasil: o que os dados mostram sobre o risco no crédito privado
As debêntures ocupam um espaço mais direto de captação corporativa e de prêmio de crédito. Entre janeiro e junho, elas ganham destaque pelo volume acumulado e por picos mensais relevantes, como janeiro, fevereiro e março.
Os CRIs e CRAs, por sua vez, ampliam a exposição a crédito estruturado e a setores específicos, com lógica diferente da dívida corporativa tradicional. Os CRIs mostram forte concentração em março, quando o volume captado chega a R$ 5,77 bilhões.
Esse comportamento sugere que a demanda por crédito privado depende das janelas de emissão, das condições de mercado e da atratividade de operações específicas.
O que os indexadores e prazos mostram sobre a estratégia dos investidores?
A distribuição entre diferentes categorias de remuneração e prazos aprofunda a análise de renda fixa. Além da previsibilidade, a classe parece cumprir três funções principais: liquidez, proteção real e captura de prêmio de crédito.
O diferencial está na forma como investidores combinam indexadores, prazos e instrumentos para montar uma carteira segmentada por blocos. Essa dinâmica reforça que a alocação é organizada de acordo com a função de cada título no portfólio.
Entenda melhor!
Híbridos
Os papéis indexados ao IPCA aparecem com volume relevante. Isso sugere que parte do mercado segue buscando juro real e proteção do poder de compra, especialmente em um ambiente de inflação ainda sensível.
Os títulos ligados ao IPCA somaram 3.438 emissões no primeiro semestre e tiveram prazo médio ponderado de 31,9 meses. Esse prazo fica acima do observado nos títulos %DI e prefixados, mas abaixo do DI+, que apresentou o maior prazo médio ponderado entre os principais indexadores.
Prefixados
Os prefixados continuam presentes, com 3.964 emissões. Isso sugere que parte do mercado vê espaço para travar rendimento nominal em patamares considerados atrativos, especialmente quando a curva oferece taxas elevadas.
O prazo médio ponderado desse bloco fica em cerca de 21,5 meses, acima do %DI e abaixo dos títulos indexados ao IPCA e ao DI+. Isso combina com uma estratégia menos tática e mais voltada a carregar a taxa contratada por um período maior.
Pós-fixados
O %DI preserva flexibilidade, liquidez relativa, giro mais curto, caixa tático e reinvestimento mais ágil. Já o DI+ aparece como pós-fixado mais sofisticado, com spread adicional e maior peso em volume.
Os prazos médios reforçam a distinção. O do %DI gira em torno de 19,1 meses, enquanto o DI+ sobe para cerca de 40,9 meses. A diferença não é extrema, porém sugere disposição para carregar prêmio mais estruturado.
Como a Quantum apoia a análise de renda fixa?
A análise de renda fixa exige cruzar dados de emissões, volumes captados, indexadores, prazos e tipos de título. A Quantum apoia esse processo ao reunir bases estruturadas e ferramentas analíticas para profissionais do mercado financeiro.
Esses dados permitem comparar instrumentos, acompanhar a evolução da captação, observar a distribuição entre %DI, DI+, IPCA+ e prefixados e avaliar como os prazos mudam conforme a remuneração. Assim, o profissional transforma dados dispersos em análises consistentes sobre alocação e mercado de renda fixa.
Como você viu, a renda fixa está sendo usada pelos investidores em 2026 de maneira mais sofisticada do que uma leitura superficial sugeriria. Juros altos ajudam, mas a diferença aparece na combinação entre crédito, prazo e indexador.
Quer aprofundar esse estudo por meio de uma base integrada de dados financeiros organizados? Conheça as soluções da Quantum!
Resumindo
- Os investidores usam a renda fixa além da função defensiva
- A alocação combina liquidez, proteção real e prêmio de crédito
- No primeiro semestre de 2026, o %DI liderou em número de emissões, mas o DI+ concentrou o maior volume captado entre CRAs, CRIs e debêntures
- O IPCA+ ganha espaço como instrumento de proteção inflacionária
- Os prefixados seguem relevantes para travar taxas elevadas
- Debêntures, CRIs e CRAs reforçam o peso do crédito privado
- Os prazos médios diferenciam as estratégias: o %DI aparece com prazo mais curto, enquanto DI+ e IPCA+ indicam maior disposição para carregar estruturas mais longas
- A renda fixa em 2026 parece mais segmentada por função dos instrumentos, combinando indexador, prazo e prêmio de crédito