Este conteúdo aborda as diferenças entre ETF de distribuição e ETF de acumulação no contexto da expansão do mercado brasileiro de Fundos de Índice. Ele apresenta como cada modelo trata os proventos e impacta a geração de renda, o reinvestimento e a acumulação patrimonial. O artigo também mostra as vantagens, limitações e aspectos tributários de cada alternativa e apresenta dados sobre o crescimento do patrimônio dos ETFs e da participação de pessoas físicas no mercado.
A gestão de um ETF de distribuição e de um ETF de acumulação trabalha de formas diferentes com os proventos gerados pelos ativos da carteira. Assim, a escolha entre os modelos no tipo de fundo para investir ganha relevância em um mercado que cresce rapidamente.
A expansão do segmento vem acompanhada de uma oferta mais diversificada, com produtos voltados a alternativas, abordagens e mercados distintos. Nesse cenário, conhecer as características de cada estrutura é importante para embasar a decisão.
Neste artigo, descubra como ETFs de distribuição e acumulação se distinguem e como as diferenças impactam a estratégia do investidor. Boa leitura!
Qual é o cenário do mercado de ETFs no Brasil?
O mercado brasileiro de ETFs está ampliando tanto seu patrimônio quanto a presença nas carteiras dos investidores.
Saiba o que os dados revelam!
Patrimônio e captação
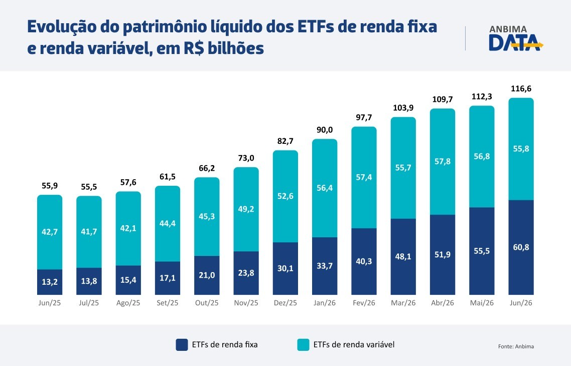
Segundo a ANBIMA, o patrimônio dos Fundos de Índice chegou a R$ 116,6 bilhões em junho de 2026, o dobro do registrado no mesmo mês do ano anterior.
No período, o patrimônio dos ETFs de renda fixa passou de R$ 13,2 bilhões para R$ 60,8 bilhões, enquanto os de renda variável chegaram a R$ 55,8 bilhões.
Veja o gráfico que ilustra a evolução do patrimônio da modalidade em um ano:
A captação também mostra a aceleração do segmento. No mês do levantamento, os ETFs receberam R$ 5,9 bilhões líquidos, contra R$ 1,4 bilhão no mesmo mês de 2025, um avanço superior a 320%.
Já no primeiro semestre de 2026, a captação acumulada chegou a R$ 32,5 bilhões, ante R$ 5,1 bilhões no mesmo período do ano anterior.
Presença de ETFs na carteira de investidores
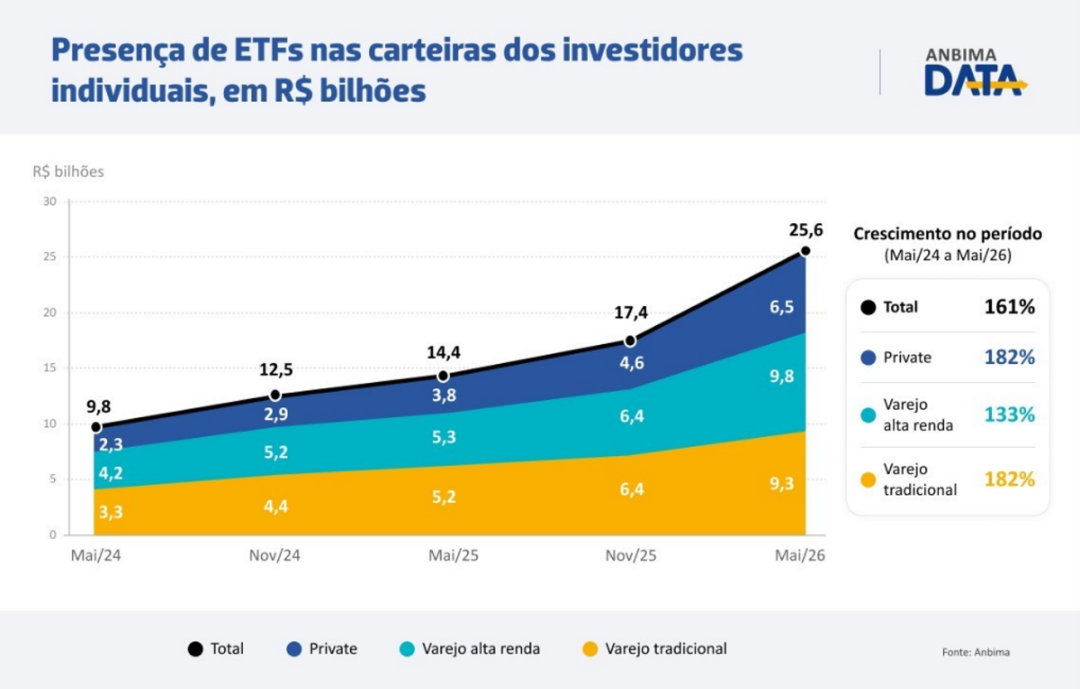
Ao mesmo tempo, a presença dos ETFs entre pessoas físicas cresceu. Entre maio de 2024 e maio de 2026, o volume alocado por esses investidores passou de R$ 9,8 bilhões para R$ 25,6 bilhões — aumento de 161%. No varejo tradicional e no segmento private, a expansão chegou a 182% no período.
Confira o gráfico da ANBIMA que mostra a participação dos ETFs na carteira de investidores individuais entre maio de 2024 e maio de 2026:
Ampliação da oferta
O mercado ampliou o número de ETFs disponíveis aos investidores. Segundo a ANBIMA, a evolução da indústria reflete a oferta de produtos cada vez mais eficientes e ajustados às necessidades do mercado.
Os dados da B3 reforçam esse movimento. Em junho de 2026, a bolsa chegou a 204 ETFs listados, ante 175 em dezembro de 2025. Foram 29 novos produtos em seis meses, representando um crescimento de 16,6%.
Na comparação com junho de 2025, quando havia 131 ETFs disponíveis, a alta foi de 55,7%. A expansão da prateleira inclui veículos financeiros com exposição a diferentes mercados, índices, setores, estratégias e classes de ativos.
Nesse contexto, é relevante ter o apoio de plataformas de inteligência de mercado, como a Quantum. Soluções como a nossa reúnem dados sobre ETFs e outras alternativas em um único ambiente, facilitando a consulta e a comparação de informações.
Leia: Os ETFs mais rentáveis de 2026
Como ETFs de distribuição e acumulação mudam a estratégia do investidor?
A principal diferença entre ETFs de distribuição e acumulação está no destino dos proventos. Essa característica interfere na geração de renda, no reinvestimento, na flexibilidade para usar os recursos e na dinâmica de acumulação patrimonial.
Entenda melhor!
Como funcionam os ETFs de distribuição?
Os ETFs de distribuição seguem a mesma lógica dos demais Fundos de Índice. Eles mantêm uma carteira de ativos que busca acompanhar determinado índice de referência, enquanto suas cotas são negociadas em bolsa.
A diferença está no destino dos proventos recebidos pelos ativos da carteira. Em um ETF de distribuição, esses recursos são repassados aos cotistas conforme a política definida pelo fundo. Eles não são retidos integralmente para fins de reinvestimento.
A periodicidade da disponibilização dos recursos não é necessariamente mensal. A B3 permite que o regulamento estabeleça a frequência dos pagamentos, desde que o intervalo não seja inferior a 30 dias.
Assim, existem ETFs com políticas de distribuição próprias, cabendo ao investidor observar as regras específicas de cada alternativa. Desde 2023, a B3 admite ETFs de ações locais e internacionais com distribuição de proventos. A possibilidade, porém, não ficou restrita a esses fundos.
Em 2025, a permissão se estendeu aos Fundos de Índice de infraestrutura, compostos por carteiras de debêntures incentivadas. Nesse caso, a distribuição segue a periodicidade estabelecida no regulamento e ocorre, no mínimo, mensalmente.
Para entender o que muda na escolha do tratamento dos dividendos em ETFs, é válido ter em mente as suas vantagens e desvantagens.
Acompanhe!
Vantagens dos ETFs de distribuição
Os ETFs de distribuição podem atender a estratégias que priorizam a geração de renda, sem a necessidade de vender cotas para obter o dinheiro. Os recursos recebidos ficam disponíveis para uso conforme a estratégia do investidor, sendo realocados em outras alternativas ou reinvestidos no próprio fundo.
Desvantagens dos ETFs de distribuição
A distribuição reduz o efeito do reinvestimento automático dos proventos dentro da carteira. Em um horizonte de longo prazo, quem busca acumular patrimônio precisa considerar o destino dado à quantia recebida e o impacto desse fluxo sobre o crescimento do investimento.
A tributação também é capaz de reduzir a eficiência desse fluxo. Por exemplo, nos ETFs de renda variável, os proventos distribuídos aos cotistas estão sujeitos ao Imposto de Renda de 15% na data de pagamento.
Assim, quanto mais frequentes forem as distribuições, mais vezes o investidor fica sujeito ao desconto, o que impacta o ganho líquido e o resultado de longo prazo.
Como funcionam os ETFs de acumulação?
Nos ETFs de acumulação, os proventos gerados pelos ativos da carteira são reinvestidos no próprio fundo, em vez de serem repassados aos cotistas. Desse modo, os recursos contribuem para a evolução do patrimônio do veículo financeiro.
Logo, mesmo que o investidor não receba diretamente esses recursos, os proventos reinvestidos passam a integrar o patrimônio do fundo e o valor patrimonial das cotas.
Da mesma forma que acontece com os ETFs de distribuição, os Fundos de Índice focados em acumulação apresentam aspectos positivos e negativos para a estratégia.
Descubra quais são eles!
Vantagens
A principal vantagem dos ETFs acumulativos é o potencial de crescimento de longo prazo. Como você viu, os proventos continuam expostos ao desempenho dos ativos da carteira e passam a integrar a base sobre a qual incidem os retornos futuros.
Ao longo de períodos mais extensos, o processo permite que os dividendos reinvestidos também participem dos retornos futuros da carteira, sem a necessidade de novos aportes por parte do investidor.
A proposta ainda proporciona mais praticidade operacional por eliminar a necessidade de decidir o que fazer com os proventos a cada pagamento.
Desvantagens
A incorporação automática dos dividendos reduz a flexibilidade sobre o uso dos rendimentos. Como eles não chegam diretamente à conta do investidor, não ficam disponíveis para despesas ou para alocação em outros ativos.
Há uma questão importante para quem busca renda recorrente. A eventual valorização das cotas incorpora o efeito dos proventos reinvestidos, mas não representa um pagamento periódico em dinheiro.
Consequentemente, o investidor que pretende transformar o patrimônio em fluxo financeiro precisaria realizar a venda de parte das cotas para acessar os recursos.
Ainda, o reinvestimento automático não elimina a necessidade de considerar a tributação. O tratamento fiscal varia de acordo com a estrutura e a jurisdição do ETF, especialmente no caso de ETFs internacionais.
No Brasil, a tributação muda conforme o tipo de ETF. Nos de renda variável, os ganhos em operações comuns em bolsa são tributados em 15%, como visto. Já nos ETFs de renda fixa, a alíquota pode ser de 15%, 20% ou 25%, de acordo com o prazo médio de repactuação da carteira.
Por fim, a acumulação não significa retorno maior por si só. O resultado continua dependendo dos ativos que compõem a carteira, da evolução de seus preços, dos rendimentos gerados e dos custos do fundo.
Como visto, o ETF de distribuição e o ETF de acumulação atendem a objetivos diferentes na carteira. A decisão afeta o fluxo de renda, a praticidade na gestão e a dinâmica de crescimento do patrimônio. Por isso, a escolha do modelo precisa estar alinhada ao horizonte de investimento e à finalidade dos recursos.
Quer acessar dados de alternativas distintas em um único ambiente? Conheça as soluções da Quantum, plataforma de inteligência de mercado que apoia a análise e a tomada de decisão!
Resumindo
| O que muda para o investidor | ETF de distribuição | ETF de acumulação |
| Destino dos proventos | São repassados aos cotistas, conforme a política do fundo | São reinvestidos no próprio ETF |
| Geração de renda | A renda ocorre quando há distribuição de proventos | Não gera fluxo de caixa periódico diretamente |
| Reinvestimento | Depende da decisão do investidor | Ocorre automaticamente dentro do fundo |
| Gestão da carteira | Exige uma decisão sobre o destino dos recursos recebidos | Não exige que o cotista faça o reinvestimento |
| Acumulação patrimonial | Depende do destino dos proventos | Favorece a permanência dos rendimentos investidos no longo prazo |
| Flexibilidade | Maior liberdade para usar ou realocar os proventos | Menor flexibilidade sobre o uso imediato dos rendimentos |
| Periodicidade | Segue a política de distribuição do ETF | Não há pagamento periódico de proventos ao cotista |
| Tributação | Os proventos seguem as regras tributárias aplicáveis ao tipo de ETF | O tratamento fiscal varia conforme a estrutura e a jurisdição do ETF |